貯金が続かない最大の原因は、意志の弱さではなく仕組みがないことです。
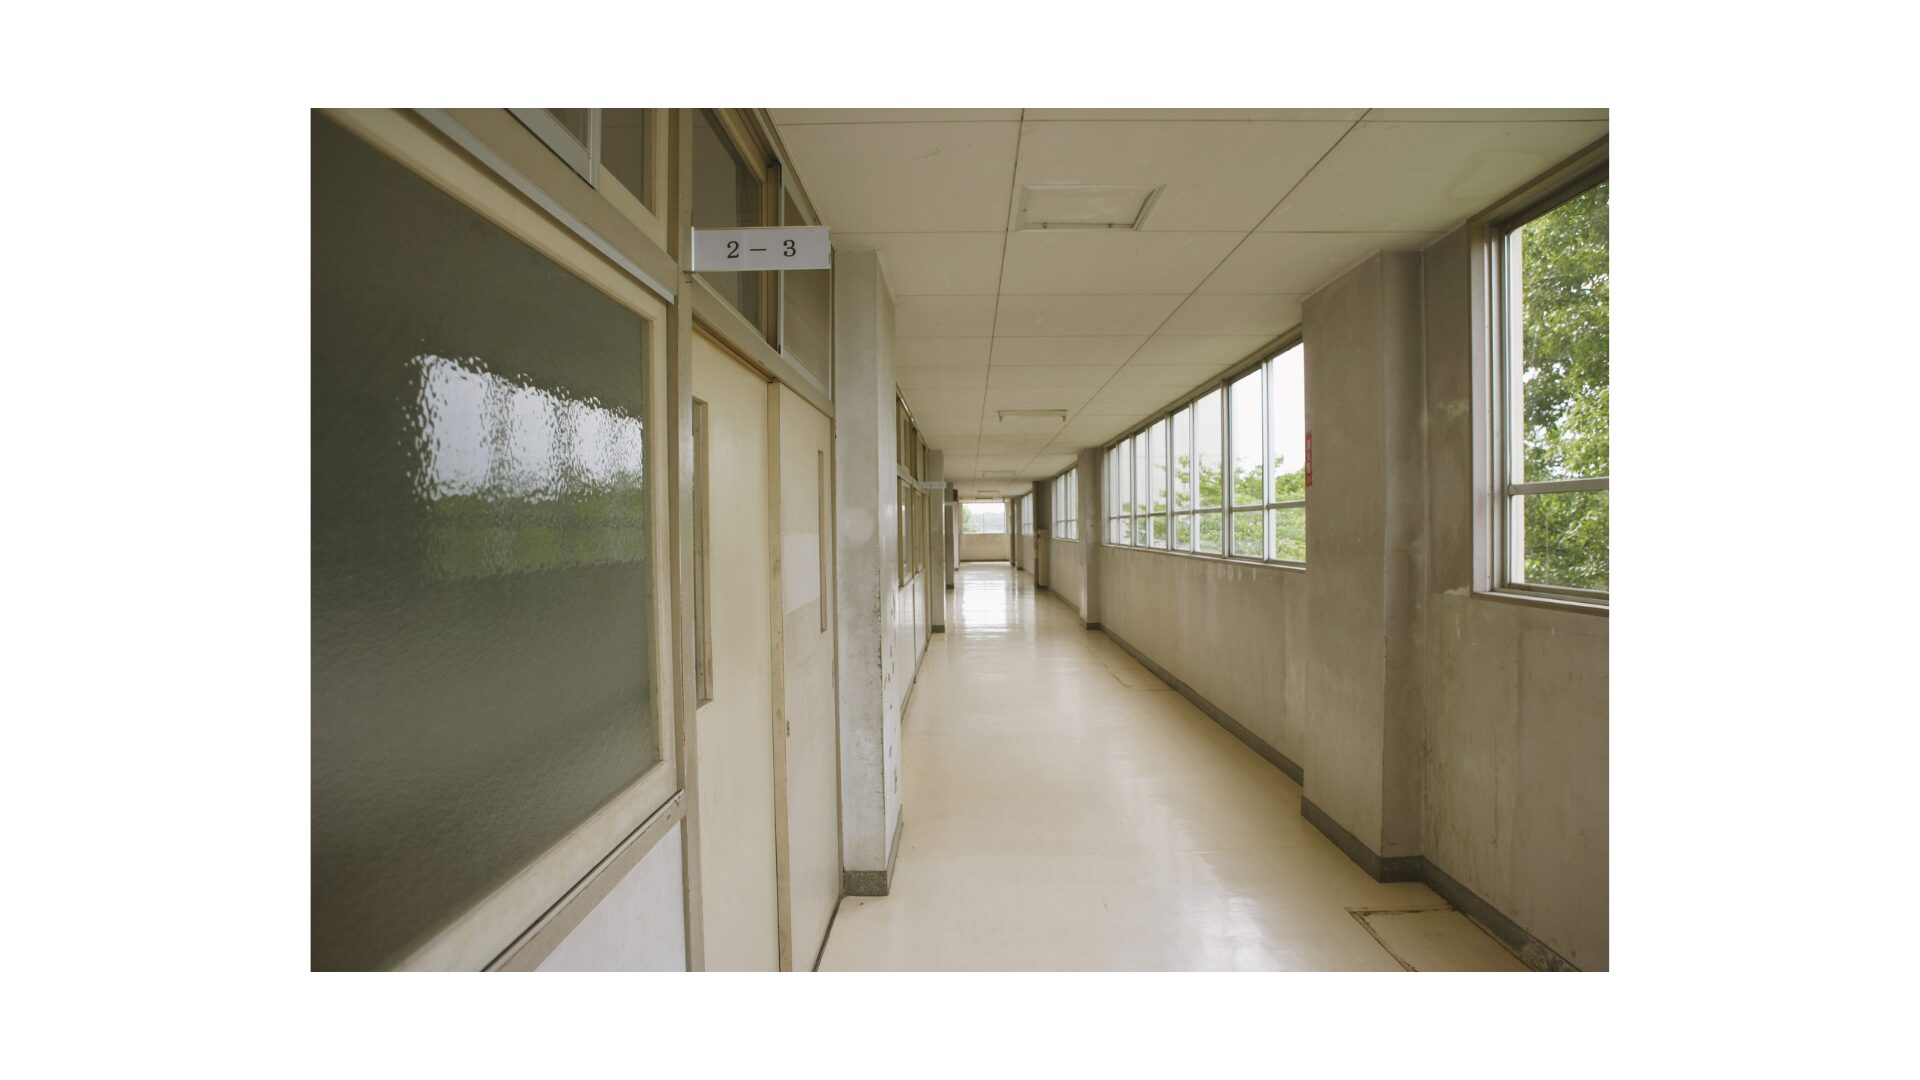
昭和の小学校には、月に一度「貯金の日」がありました。子どもが通帳と現金を持って登校し、廊下にできた臨時の窓口に預ける。この習慣が、現代でいう「先取り貯蓄」や「自動積立」とまったく同じ役割を果たしていました。
第1回 未就学児がお金の管理?|お年玉で始める子どもの貯金習慣は6歳で学習机を自力購入した話をしました。「欲しければ自分で貯めなさい」という親の教育方針が私の原点ですが、その習慣を支えていたのは、今の時代では考えられない昭和ならではの仕組みだったのです。
この記事の要点
- 昭和の小学校には月1回の「貯金の日」があり、郵便局や農協の担当者が廊下に臨時窓口を開いた
- 機能した理由は「生活圏内に窓口がある」「締め切りがある」「毎月必ず来る」の3点
- 目的は修学旅行代や中学の制服代。一括で用意できないから低学年から積み立てた
- これは現代の先取り貯蓄・自動積立とまったく同じ構造
- 成功の鍵は意志の力ではなく、仕組みに乗ってしまうこと
「学校貯金」とは|学校の廊下が銀行に変わる月に一度の朝
昭和の時代、多くの小学校では月に一度「貯金の日」がありました。その日の朝、私は親から手渡された千円札と通帳を、ランドセルの奥に大切にしまって登校したものです。
その日の朝は、下駄箱近くの廊下に小さな「銀行」ができます。近所の郵便局または農協から来た担当者が、近くのクラスから借りた小さな机と椅子を使い、臨時の「窓口」を開くのです。
登校した子供たちが親から託された通帳とお金を担当者に渡し、担当者は通帳に金額を記入してお金と通帳を回収する。それだけの、シンプルな仕組みでした。
多くの子供が「千円」の中、私の母は、少しでも多くと毎回「2千円」を用意してくれました。
学校貯金が機能した3つの理由
今思えば、この学校貯金は非常に理にかなったシステムでした。
| 要素 | 昭和の学校貯金 | なぜ効いたのか |
|---|---|---|
| 学校が窓口 | 銀行や郵便局に行かなくてよい | 生活圏内にあり、行動のハードルがない |
| 強制力 | 「貯金の日」という締め切りがある | 後回しにできない |
| 継続性 | 毎月1回必ずある | 「貯めるのが当たり前」になる |
意志の強さを求める要素が、どこにも入っていないことに注目してください。貯まる理由は、子どもや親の努力ではなく仕組みの側にありました。
なぜ昭和の家庭はコツコツ貯めたのか
当時は経済的に厳しい家庭も多く、「将来の修学旅行代」や「中学の制服代」を一括で用意することが困難でした。だからこそ、低学年からコツコツ貯めるのが普通だったのです。
毎月少しずつでもいいので確実に貯めていく。これこそが、現代でいうところの「先取り貯蓄」や「自動積立」の原点だったのです。
昭和の学校貯金と令和の自動積立は同じ構造
あの頃、学校が用意してくれていた「貯金の仕組み」は、今の時代にはもうありません。先生の負担軽減やセキュリティの観点から、学校の廊下で現金を扱う光景は姿を消しました。
しかし、「お金を増やすために、最初に仕組みを作ってしまう」という鉄則は、今も昔も変わりません。
| 昭和 | 令和 | |
|---|---|---|
| タイミング | 月1回の「貯金の日」 | 給料日 |
| 場所 | 学校の廊下の臨時窓口 | 新NISAなどの証券口座 |
| 手段 | 通帳と現金を預ける | 自動積立の設定 |
| 目的 | 修学旅行代・制服代 | 老後資金・教育資金 |
| 共通する本質 | 意志の力に頼らず、仕組みに乗る | ← 同じ |
場所や形は変わっても、成功の秘訣は「自分の意志の力に頼らず、仕組みに乗ること」にあるのだと、あの懐かしい学校貯金の通帳を思い出すたびに感じます。
今日からできる「仕組み化」の3ステップ
学校貯金が持っていた3つの要素は、そのまま現代に置き換えられます。
- 窓口を生活圏内に置く — 手続きが面倒だと続きません。給与口座から自動で引き落とされる形にしてしまう
- 締め切りを決める — 「余ったら貯める」ではなく、入ってきた直後に差し引く。これが先取り貯蓄です
- 毎月必ず起きるようにする — 一度設定したら、あとは何もしない。判断する回数を減らすほど続きます
金額の大小は問題ではありません。母が用意してくれたのは月2千円でした。続く金額から始めることのほうが、はるかに重要です。
よくある質問
Q. 学校貯金とはどのような仕組みでしたか?
昭和期の小学校で月に一度行われていた集金制度です。郵便局や農協の担当者が学校の廊下などに臨時の窓口を設け、子どもが家庭から預かった現金と通帳を渡すと、その場で通帳に記入して回収してくれました。
Q. 学校貯金は今もあるのですか?
現在はほとんど見られません。教職員の負担軽減や、校内で現金を扱うことのセキュリティ上の問題から姿を消しました。
Q. なぜ「先取り」で貯めると続くのですか?
貯めるかどうかを毎回考えなくて済むからです。学校貯金には「貯金の日」という締め切りがあり、後回しにする選択肢がありませんでした。判断の回数が減るほど、習慣は途切れにくくなります。
Q. 毎月いくらから始めればよいですか?
金額よりも継続を優先してください。当時の同級生の多くは月千円、私の母は月2千円でした。決して大きな額ではありませんが、小学校の6年間続けば十分な備えになります。
まとめ:意志の力に頼らず、仕組みに乗る
私が小学校入学時に学習机を購入し、中学校入学時には制服などを用意してもらえたのも、この「学校貯金」というコツコツ積み上げる仕組みが身近にあったからこそでした。
また、生活に余裕がない中でも、母が将来のためにと多めに積み立ててくれたことも、将来を見据えたお金の扱い方を考えるきっかけになっています。
「まずは貯める仕組みを作ること」「将来のために、今あるお金を生かすこと」。 これが、お金を増やすための最も確実で、最も強力な第一歩です。
第3回 いつから作る?子どもの銀行口座|初めての通帳は小学校低学年ででは、初めて自分名義の通帳を持った日の話です。地元の信用金庫まで、お年玉を握りしめて一人で歩いた小学校低学年の記憶をたどります。
※本記事は個人の経験に基づく内容であり、特定の金融商品を推奨するものではありません。

コメント